Home › Acquiring
Acquirer - verwerkt de transacties van een betaalmiddel
De acquirer sluit het contract, verwerkt de transacties en maakt het geld aan u over. Wat daarbij in het basistarief zit, staat in uw contract en zelden in de brochure.

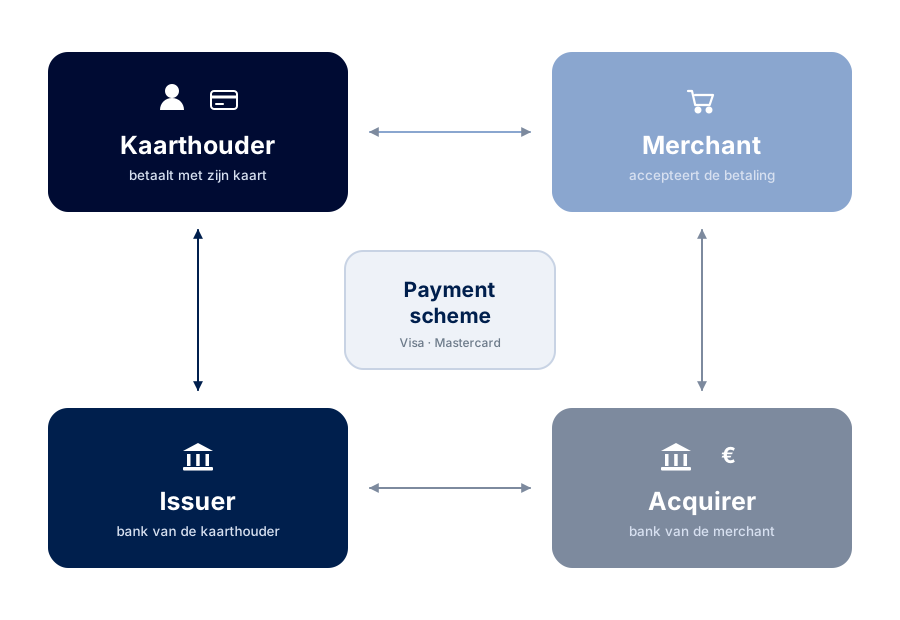
Een acquirer is een bank of financiële instelling met een licentie van de organisatie die het betaalmiddel beheert. Visa, Mastercard en Wero geven zulke licenties uit. Acquiring omvat het contracteren van e-commercebedrijven, het verwerken van hun transacties en het uitbetalen aan de acceptant.
De taken van een acquirer zijn authenticeren, autoriseren, verwerken en uitbetalen. Daarnaast handelt hij chargebacks af, verwerkt hij terugbetalingen, levert hij rapportages en doet hij risico- en fraudemanagement.
Tenminste, al die activiteiten zijn mogelijk. Wat van dit alles in uw basistarief zit en wat extra wordt doorbelast, staat in het contract.
Wie mag collecteren?
- Sommige PSP's, de collecterende, leveren zelf acquiringdiensten.
- Sommige schemebeheerders geven licenties af aan collecterende PSP's. Currence doet dat voor iDEAL.
- Bij andere betaalmethoden is collecteren uitgesloten. Dankort in Denemarken en PayPal zijn daar voorbeelden van.
- Weer andere staan het toe onder voorwaarden die de licentiegever bepaalt.
- Bij creditcards loopt het via super merchant accounts: u gebruikt dan de faciliteiten die een collecterende PSP bij een acquirer heeft.
Waar de keuze van afhangt
- welke producten u online verkoopt;
- in welke markten en landen u actief bent;
- wie uw klanten zijn;
- met welke systemen er gekoppeld moet worden;
- hoeveel transacties u nu doet en verwacht;
- wat uw gemiddelde bestedingsbedrag is.
Zes criteria om een acquirer op te beoordelen

Hoe ver reikt de licentie?
Een acquirer koopt een licentie van een payment scheme. Die geldt voor één land, een regio of wereldwijd. Worldline, CCV en EMS hebben bijvoorbeeld een Visa- en Mastercardlicentie voor vrijwel heel Europa.
Levert uw Nederlandse onderneming via een dochter rechtstreeks aan consumenten in de Verenigde Staten of Zuid-Afrika, dan hebt u daar een lokale acquirer nodig.

Hoe streng is het acceptatiebeleid?
Het acceptatiebeleid verschilt per acquirer en hangt samen met risico's, schemeregels, nationale wetgeving, het type onderneming en de aandeelhouders.
Bij de ene acquirer is erotiek uitgesloten, bij de andere mogelijk onder voorwaarden. Risicomijdende acquirers en collecterende PSP's vragen zekerheden van u.

Wat zijn de tarieven, en wat krijgt u daarvoor?
Tariefstructuren zijn uitgebreid en daardoor vaak ondoorzichtig: eenmalige kosten, maandkosten, transactiekosten, bijzondere transactiekosten en aanvullende diensten.
Veel ondernemingen kiezen op het laagste transactietarief. Een jaar later blijkt elke chargeback €25 te kosten en elk telefoontje naar de helpdesk €5. De goedkoopste aanbieder is dan de duurste geworden.

Welke eisen stelt de acquirer aan u?
Payment schemes verbinden voorwaarden aan een licentie. Sommige regels zijn verplicht, andere optioneel of aanbevolen. 3D Secure is daar een voorbeeld van.
Een acquirer kan u verplichten alle transacties met 3D Secure aan te leveren, in uw eigen belang en dat van uw klant. De extra schermen en de gebrekkige implementatie bij sommige banken kosten wel conversie.

Worden vreemde valuta geaccepteerd, en wie draagt het koersrisico?
Laat u klanten in het Verenigd Koninkrijk, Zweden, Noorwegen, Zwitserland en de Verenigde Staten in hun eigen valuta betalen? Dan is de vraag wie het koersrisico draagt. Laat ons raden: u.
Het omwisselen van valuta is door de gehanteerde koersen — laag kopen, hoog verkopen — een van de winstgevendste inkomstenbronnen van een acquirer. Zie treasury voor wat daar tegenover te zetten valt.
Hoe betrouwbaar is de acquirer, en volgens wie?
Liggen de systemen van uw acquirer eruit, dan kan uw klant niet betalen en krijgt u geen geld. Bij een methode met het bereik van iDEAL is dat direct voelbaar.
Verkoopt u bloemen, concerttickets, vliegtickets of hotelovernachtingen, dan geldt dat dubbel: die voorraad is morgen niet alleen onverkocht, maar waardeloos.
Vraag ook wie de betrouwbaarheid vaststelt: de acquirer zelf of een onafhankelijke partij. Zie betrouwbaarheid van een PSP.
Wat Heights voor u doet
- De juiste acquirer selecteren, zo nodig via een RFI- of RFP-traject.
- De tarieven en voorwaarden van uw huidige acquirers en collecterende PSP beoordelen.
- Namens u onderhandelen met een acquirer of collecterende PSP.
- Acquirergerelateerde processen slimmer in uw eigen bedrijfsvoering inpassen.
- Uw vreemdevalutastromen optimaliseren.
- Bijstaan bij incidenten en conflicten met uw acquirer.
- Begeleiden bij implementatie en koppeling van acquirers aan uw gateway of PSP.

Training betalingsverkeer
Heights verzorgt een training over de acceptatie van creditcards en andere betaalmethoden. Theorie waar het moet, praktijk waar het kan. Na afloop weet u waar in uw eigen keten de conversie en de kosten zitten.
Benieuwd wat er in uw betalingsverkeer te halen valt?
Een eerste gesprek is vrijblijvend. Daarna weet u of er genoeg te winnen is om een traject te starten.