Home › Betaalmethoden
Betaalmethoden - uw klant kiest hoe hij betaalt
U kunt kiezen welke betaalmethoden u aanbiedt. Welke daarvan gebruikt wordt, beslist uw klant.

Het betaallandschap verschuift in 2026 op drie fronten tegelijk. iDEAL, twintig jaar de standaard in Nederland, maakt plaats voor Wero. Buy Now Pay Later groeit hard en komt tegelijk onder toezicht. En creditcards blijven onmisbaar zodra u de grens over gaat.
Voor u betekent dat drie keuzes die u niet kunt uitstellen: welke methoden u aanbiedt, wat ze kosten en wie het risico draagt.
Van iDEAL naar Wero
De overgang van iDEAL naar Wero is de grootste verandering in het Nederlandse betalingsverkeer sinds iDEAL in 2005 werd geïntroduceerd. Hij verloopt gefaseerd en grotendeels buiten het zicht van de consument.
- Januari 2026. Het gecombineerde iDEAL-Wero-logo verschijnt in webshops en bankapps.
- 2026. Transacties gaan stapsgewijs over naar de Wero-infrastructuur, achter de schermen.
- Eind 2026. Nieuwe functies komen erbij: aankoopbescherming, betalingen tussen consumenten onderling en abonnementen.
- Eind 2027. iDEAL verdwijnt; alleen het Wero-logo blijft over.
Wat Wero is
Wero komt van het European Payments Initiative, een samenwerking van zestien grote Europese banken waaronder ABN AMRO, ING en Rabobank. Het doel is een Europees alternatief voor Visa, Mastercard en PayPal. Wero draait al in België, Frankrijk en Duitsland, met ruim 45 miljoen gebruikers. Voor de consument verandert er weinig: betalen via de eigen bank, met wat extra mogelijkheden.
Wat het voor u betekent
- Eén integratie, heel Europa. Wat nu per land geregeld moet worden, loopt straks via één koppeling.
- Meer functies. Abonnementen, betalen bij levering en koppeling met BNPL.
- Ook fysiek. Vanaf 2026 beschikbaar voor betalingen in de winkel.
- Tariefplafond. Tot eind 2028 geldt voor Nederlandse ondernemers een plafond op de tarieven.
- Techniek. Uw PSP begeleidt de migratie. Vraag wel wanneer, want dat bepaalt uw eigen planning.
Buy Now Pay Later
BNPL is de snelst groeiende betaalmethode in Nederland. In 2024 werden 53 miljoen BNPL-transacties verwerkt, samen goed voor €5,1 miljard en 17% meer dan in 2023.
- De markt groeide in 2025 met 14% naar $10,29 miljard.
- Voor 2030 wordt $16,4 miljard verwacht.
- BNPL is goed voor 12% van alle e-commerce-uitgaven.
- Ongeveer 5,5 miljoen Nederlandse consumenten gebruiken het regelmatig.
Aanbieders in Nederland
- Klarna. Europa's grootste, met koppelingen bij de grote platforms en de optie om binnen veertien tot dertig dagen te betalen.
- Riverty, voorheen AfterPay. Nederlandse oorsprong, inmiddels heel Europa. Sterk in termijnplannen.
- PayPal Pay Later. Wereldwijde dekking, naadloos aan PayPal gekoppeld.
- in3. Nederlands, rentevrij in drie termijnen.
- Billink. Nederlands, gericht op webshops in het mkb.
Waar het gebruikt wordt
BNPL is stevig ingeburgerd bij Bol.com en Coolblue, in elektronica, mode en wonen. Daarnaast bij reizen (Sunweb, NS-pilots voor treinkaartjes, hotels), bij verduurzaming (IKEA voor zonnepanelen), bij sportabonnementen en wellness, en in ontwikkeling bij medische en tandheelkundige kosten.
Wat het u oplevert
- Hogere conversie: met een BNPL-optie besteden consumenten gemiddeld meer.
- Grotere orderwaarden.
- Minder chargebacks, door betere toestemmingscontrole vooraf.
- De aanbieder draagt het betalingsrisico.
- Het logo trekt klanten die er anders niet waren geweest.
Strenger toezicht vanaf 2026
De overheid en de AFM scherpen het toezicht aan, uit zorg over schuldenproblematiek.
- Vanaf november 2026 valt BNPL onder toezicht van de AFM, door de herziene Richtlijn Consumentenkrediet.
- Leeftijdsverificatie wordt verplicht.
- De drempel van €250 voor een kredietwaardigheidstoets gaat mogelijk omlaag. Negen van de tien betalingsproblemen zitten onder die grens.
- Strengere eisen aan informatie over kosten en voorwaarden.
- Grote platforms als Amazon, Bol en Zalando moeten zich aansluiten bij de gedragscode.
Creditcards
Met Visa, Mastercard en American Express kan uw klant vanuit vrijwel elk land bij u afrekenen. Voor internationale handel blijven creditcards daarmee onvervangbaar.
- Acceptatie in meer dan 200 landen.
- Directe autorisatie.
- Geschikt voor hoge bedragen.
- Veel B2B-betalingen lopen erover.
- Standaard bij hotels, luchtvaart en autoverhuur.
Waar u rekening mee houdt
Chargebacks. De payment schemes beschermen de consument stevig. Betwist een kaarthouder een transactie, dan moet u bewijzen dat die rechtmatig was. Twee gevallen komen het meest voor: de consument zegt niets besteld te hebben (grotendeels ondervangen door 3D Secure), of hij heeft besteld maar niets ontvangen. Dan hebt u bewijs van verzending én ontvangst nodig.
Fraude. Card-not-present-fraude blijft de constante in online betalen: gestolen kaartgegevens, gebruikt voor online aankopen.
Kosten. Creditcardtransacties zijn duurder dan lokale methoden. Reken op 1% tot 3,5% per transactie, afhankelijk van kaarttype en risicoprofiel.
Wat u ertegen doet
- 3D Secure 2.0, verplicht voor Europese transacties via sterke klantauthenticatie.
- Adresverificatie (AVS).
- Controle van de CVC- of CVV-code.
- Realtime risicoanalyse bij acquirer of PSP.
- Velocity checks op verdachte patronen.
- PCI DSS voor de opslag van kaartgegevens.
Lokale methoden per land
- Nederland · iDEAL, binnenkort Wero. Goed voor 72% van alle e-commercetransacties.
- België · Bancontact, dat aansluit op Wero.
- Duitsland · Klarna en PayPal.
- Frankrijk · Cartes Bancaires en Paylib.
- Verenigd Koninkrijk · Faster Payments en open-bankingbetalingen.
- Polen · BLIK en Przelewy24.
- Zweden · Swish en Trustly.
- Italië · PostePay en Satispay.
Wat dat kost
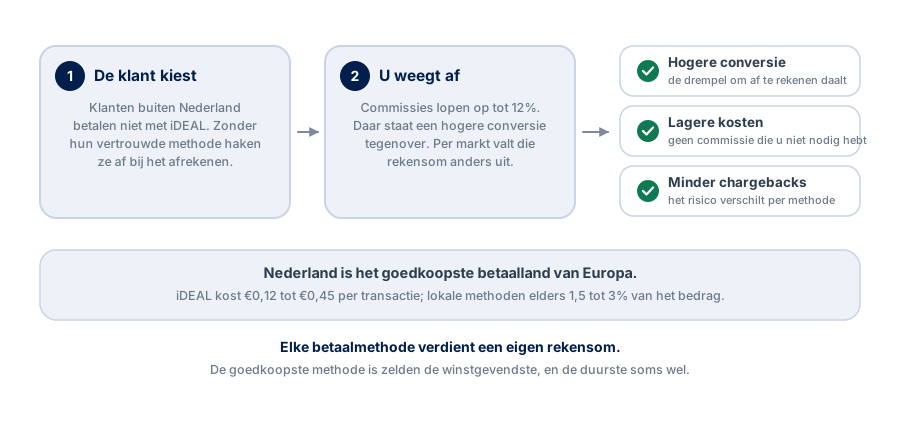
Het Nederlandse betalingsverkeer is het goedkoopste van Europa. Wie iDEAL prijzig vindt, moet vooral niet over de grens kijken.
- Nederland, iDEAL: €0,12 tot €0,45 per transactie.
- Overige EU-landen, lokale methoden: 1,5% tot 3% van de transactiewaarde.
- Creditcards: 1% tot 3,5%.
- BNPL in hogere risicocategorieën: tot 5% à 12% commissie.
De business case per betaalmethode
Elke betaalmethode verdient een eigen rekensom. Niet omdat dat leuk is, maar omdat de goedkoopste methode zelden de winstgevendste is.
Kosten
- Transactiekosten, vast bedrag of percentage.
- Maandelijkse kosten bij PSP of acquirer.
- Eenmalige integratiekosten.
- Chargebacks en de administratie eromheen.
- Fraudeverlies.
- Wisselkoersverlies bij buitenlandse transacties.
Baten
- Hogere conversie door een vertrouwde methode.
- Toegang tot nieuwe markten.
- Hogere orderwaarde bij BNPL en creditcard.
- Minder achtergelaten winkelwagens.
- Een betaalscherm dat vertrouwen wekt.
Waar u de afweging op maakt
- Welke methoden gebruikt uw klantsegment?
- Rechtvaardigt uw gemiddelde orderwaarde een duurdere methode?
- In welke markten moet u lokaal zijn?
- Fysiek of digitaal product, en in welke risicocategorie?
- Kan uw marge de transactiekosten dragen?
- Wat bieden uw concurrenten aan?
De wettelijke grens aan vooruitbetaling
Artikel 7:26 lid 2 van het Burgerlijk Wetboek is hier de bepaling die telt: “Bij een consumentenkoop kan de koper tot vooruitbetaling van ten hoogste de helft van de koopprijs worden verplicht.” U mag een consument dus niet verplichten het hele bedrag vooraf te voldoen.
Afwijken kan alleen bij uitdrukkelijke individuele afspraak. Zet u het in uw algemene voorwaarden, dan geldt dat beding volgens artikel 7:6 lid 2 BW als onredelijk bezwarend en houdt het geen stand. In de praktijk betekent dit dat uw webshop minstens één methode moet bieden waarbij de klant niet alles vooraf betaalt. Drie manieren om dat te regelen.
- BNPL. Klarna, Riverty, in3 en Billink nemen het betalingsrisico over en rekenen daar commissie voor.
- Creditcard. U belast de kaart pas na levering: bij bestelling wordt het bedrag geautoriseerd en gereserveerd, na verzending volgt de capture. Daarmee voldoet u aan de eis zonder BNPL af te nemen.
- Factuur achteraf in eigen beheer. U draagt het risico zelf. Alleen verstandig bij lage fraude en een klantenkring die u kent.
Dit is geen juridisch advies. Laat uw voorwaarden toetsen door een jurist; wij kijken alleen of uw betaalmix aan de praktische kant van die grens blijft.
Wat Heights voor u doet
- Adviseren over de overgang van iDEAL naar Wero en wat die voor uw onderneming betekent.
- De juiste betaalmethoden selecteren voor uw markten, klanten en risicoprofiel.
- Per betaalmethode een business case opstellen.
- Adviseren over BNPL-integratie en de keuze van een aanbieder.
- Onderhandelen met PSP's, acquirers en aanbieders van betaalmethoden.
- Anti-fraudemaatregelen implementeren.
- Chargebacktrainingen geven: voorkomen, afhandelen en vaker winnen.
- Uw betaalproces doorlichten op fraude, chargebacks en conversieverlies.
- Per doelmarkt bepalen welke lokale methoden nodig zijn.
- Compliance bewaken: PSD2, PCI DSS en het AFM-toezicht op BNPL.

Training betalingsverkeer
Heights verzorgt een training over de acceptatie van creditcards en andere betaalmethoden. Theorie waar het moet, praktijk waar het kan. Na afloop weet u waar in uw eigen keten de conversie en de kosten zitten.
Benieuwd wat er in uw betalingsverkeer te halen valt?
Een eerste gesprek is vrijblijvend. Daarna weet u of er genoeg te winnen is om een traject te starten.