Home › Woordenboek › Autorisatiecode
Wat is een autorisatiecode?
Een autorisatiecode, ook approval code of authorization code genoemd, is de code die de kaartuitgevende instantie aanmaakt zodra zij een transactie goedkeurt.
Wanneer een merchant de code nodig heeft
Ligt het totaalbedrag van een betaling met een debit- of creditcard boven de floorlimit, dan moet de merchant bij zijn acquirer een autorisatiecode aanvragen. In card not present-omgevingen als e-commerce en mail order/telephone order staat die floorlimit op nul euro. Daar geldt de verplichting dus altijd.
De acquirer geeft bij goedkeuring een code van vijf of zes cijfers of letters terug. Vroeger schreef de merchant die met de hand op de salesslip. Bij een betaling via een terminal komt de code op de bon. In e-commerce wordt hij niet aan de klant gecommuniceerd; de merchant vindt hem terug bij de transactiegegevens in de backoffice van zijn Payment Service Provider (PSP).
Kenmerken van een autorisatiecode
- Eigen aan de transactie. Elke autorisatiecode hoort bij één specifieke transactie.
- Beperkt geldig. Meestal veertien tot dertig dagen, afhankelijk van de voorwaarden van de acquirer.
- Bewijs van goedkeuring. De code toont aan dat de issuer de transactie heeft geaccepteerd.
- Referentie bij navraag. De merchant gebruikt de code bij vragen over de transactie.
De autorisatiecyclus
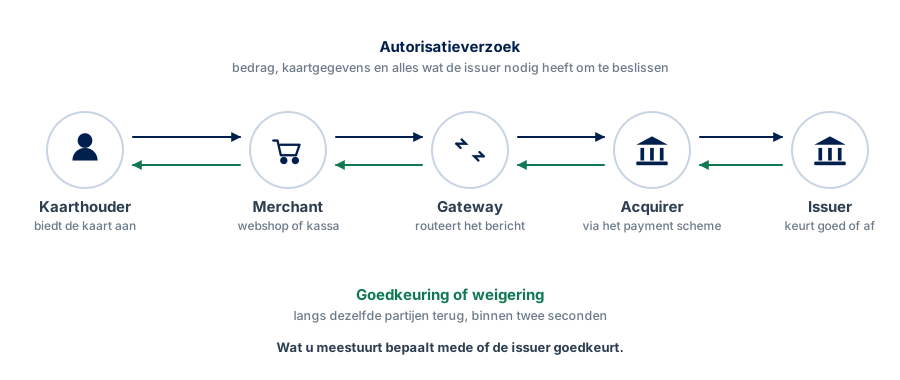
- De kaarthouder wil met een creditcard betalen. In een fysieke winkel gaat dat via de betaalterminal van de merchant. Online voert de klant kaartnummer, vervaldatum, CVC-code en eventueel een 3D Secure-code in op de betaalpagina van de PSP.
- De PSP stuurt namens de merchant een autorisatieverzoek naar de juiste acquirer. Verzoeken voor Mastercard en Visa gaan meestal naar dezelfde acquirer. American Express doet de autorisaties zelf; die verzoeken gaan rechtstreeks naar American Express.
- De acquirer stuurt het verzoek door naar het netwerk van het payment scheme. Bij Visa is dat VisaNet.
- Het netwerk brengt het verzoek bij de juiste issuer van de creditcard.
- De issuer keurt de transactie goed of af en stuurt het antwoord terug naar het netwerk van het scheme.
- Het netwerk stuurt het antwoord door naar de acquirer.
- De acquirer stuurt het antwoord terug naar de PSP.
- De merchant ontvangt het antwoord. Bij een approval, met de bijbehorende autorisatiecode, levert hij het product of de dienst. Bij een decline kan hij een andere betaalmethode aanbieden.
Waarom het uitmaakt
De code is niet alleen een goedkeuring, hij heeft ook een houdbaarheidsdatum. Wordt een transactie pas na weken afgewikkeld — bij levertijden of bij een reservering — dan kan de autorisatie inmiddels verlopen zijn en moet er een nieuwe worden aangevraagd. Wie dat pas bij de settlement merkt, moet achteraf achter zijn eigen geld aan.
Benieuwd wat er in uw betalingsverkeer te halen valt?
Een eerste gesprek is vrijblijvend. Daarna weet u of er genoeg te winnen is om een traject te starten.