Home › Woordenboek › Dynamic Currency Conversion (DCC)
Wat is Dynamic Currency Conversion (DCC)?
Betalen in de eigen valuta, tegen een koers die het verkooppunt bepaalt.
Dynamic Currency Conversion (DCC) is een dienst waarbij een buitenlandse klant bij een aankoop kan kiezen om te betalen in zijn eigen valuta in plaats van in de lokale valuta.
De omrekening gebeurt op het verkooppunt zelf, zodat de klant meteen ziet wat er van zijn rekening af gaat. DCC wordt aangeboden bij fysieke betaalterminals, geldautomaten en online betalingen.
Hoe DCC werkt
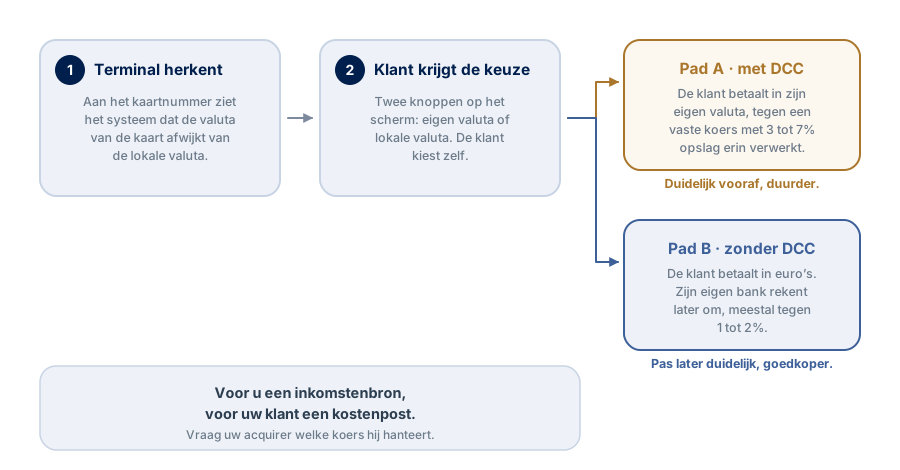
Betaalt een buitenlandse klant met een creditcard of betaalpas, dan herkent de betaalterminal of het betaalsysteem in welke valuta de kaart is uitgegeven. Wijkt die af van de lokale valuta, dan krijgt de klant een keuze:
- Betalen in eigen valuta. De klant accepteert DCC. Het exacte bedrag in zijn eigen valuta staat op het scherm, inclusief wisselkoers en opslag.
- Betalen in lokale valuta. De klant weigert DCC. De omrekening gebeurt later door de kaartuitgever, tegen diens koers.
Achter de schermen rekent de acquirer of Payment Service Provider (PSP) het bedrag om met een actuele wisselkoers. Daarbovenop komt een opslag, doorgaans tussen 3% en 7% boven de interbancaire koers. Die opslag wordt verdeeld tussen de merchant en de aanbieder van de DCC-dienst.
Techniek achter DCC
- BIN-detectie. Het systeem leest aan het Bank Identification Number af in welk land en in welke valuta de kaart is uitgegeven.
- Actuele wisselkoersen. De acquirer of DCC-aanbieder haalt koersen op die vaak meerdere keren per dag worden bijgewerkt.
- Transactieverwerking. De omrekening zit in de autorisatie-aanvraag. In de transactieberichten staan beide bedragen: lokale valuta en kaartvaluta.
- Bonvereisten. Op de kassabon of het scherm staan beide bedragen, de gebruikte wisselkoers, de opslag ten opzichte van een referentiekoers en de bevestiging dat de klant voor DCC heeft gekozen.
Online loopt DCC via payment gateways met een API-koppeling naar DCC-providers. Het systeem herkent de uitgevende bank en biedt de valutakeuze aan tijdens het afrekenen.
Voordelen
Voor klanten
- Directe zekerheid over het bedrag dat wordt afgeschreven.
- Geen verrassingen achteraf op het bankafschrift.
- Eenvoudiger budgetbeheer tijdens reizen.
- Eenvoudiger declareren voor zakelijke reizigers.
- Inzicht in de conversiekosten op het moment zelf.
Voor merchants
- Een extra inkomstenbron uit de opslag op de valutaconversie.
- Betere service voor buitenlandse klanten.
- Mogelijk minder chargebacks door duidelijker communicatie.
- Onderscheid ten opzichte van concurrenten.
- Settlement blijft in lokale valuta, dus geen valutarisico.
Nadelen en kritiek
DCC ligt al jaren onder vuur, om vier redenen:
- Hogere kosten. De opslag van 3% tot 7% ligt doorgaans boven de conversiekosten van kaartuitgevers, vaak 1% tot 2%. Voor de klant is weigeren meestal voordeliger.
- Misleidende presentatie. In het verleden werd DCC soms automatisch toegepast zonder duidelijke keuze, of leidde de presentatie de klant naar de duurdere optie.
- Onduidelijke kosten. Niet elk systeem toont hoe hoog de opslag is ten opzichte van de marktkoers.
- Verwarring. Veel consumenten kennen het verschil tussen beide opties niet en kiezen daardoor niet de voordeligste.
Consumentenorganisaties en financiële toezichthouders raden klanten daarom aan DCC te weigeren en in lokale valuta te betalen, zodat de eigen bank de omrekening doet.
Regelgeving
EU Cross-Border Payments Regulation
Sinds 2020 gelden in de Europese Unie transparantieregels voor DCC:
- Alle conversiekosten worden uitgedrukt als procentuele opslag ten opzichte van de meest recente ECB-referentiekoers.
- Die opslag staat vóór de betaling duidelijk op het scherm.
- De klant heeft altijd de vrije keuze om DCC te weigeren.
- De informatie wordt toegankelijk gepresenteerd, op het scherm of op een kaartje bij de kassa.
Regels van Visa en Mastercard
De internationale card schemes hebben eigen compliance-programma’s:
- DCC wordt berekend op basis van de ECB-referentiekoers of een vergelijkbare wholesale-koers.
- De opslag wordt vooraf aan de kaarthouder gemeld.
- Automatische toepassing van DCC zonder expliciete keuze is niet toegestaan.
- Bij contactloze betalingen onder de CVM-limiet, dus zonder pincode, is DCC niet toegestaan tenzij een pincode wordt ingevoerd.
- Acquirers registreren hun DCC-dienstverleners jaarlijks via Mastercard Connect.
- Terugbetalingen gaan in dezelfde valuta als de oorspronkelijke transactie, om dubbele conversiekosten te voorkomen.
PSD2
De Europese Payment Services Directive 2 (PSD2) verplicht Payment Service Providers tot volledige transparantie over wisselkoersen en conversiekosten: in de precontractuele informatie, op de website en in de app.
Stand van zaken 2025-2026
Techniek
- Digitale wallets. DCC werkt inmiddels ook met Apple Pay, Google Pay en andere mobiele betaalmethoden aan fysieke terminals.
- FX-engines. Systemen werken met algoritmes die koersen doorlopend bijstellen en meerdere koersen per dag hanteren.
- API-integratie voor e-commerce. Webshops koppelen DCC via gateways als Adyen, Stripe en Worldline.
- Terminaldisplays. Moderne POS-terminals tonen beide bedragen naast elkaar met gelijke nadruk, om sturing te voorkomen.
Compliance
- Mastercard heeft in november 2024 zijn DCC-richtlijnen aangescherpt, met nadruk op fraudebeperking.
- De eisen aan de registratie van DCC-aanbieders zijn strenger geworden.
- Er worden meer mystery shopping-audits uitgevoerd om naleving te controleren.
- Opslagen moeten op vergelijkbare wijze worden getoond, met de ECB-koers als ijkpunt.
Markt
De DCC-markt groeit mee met het herstel van het internationale toerisme en de stijging van grensoverschrijdende e-commerce. Marktanalisten zien toenemende belangstelling voor DCC-oplossingen, zowel bij merchants vanwege de extra inkomsten van 1% tot 2% per transactie, als bij acquirers en PSP’s die het als aanvullende dienst aanbieden.
Tegelijk kijken toezichthouders en consumentenorganisaties scherper naar de kosten. In verschillende landen lopen onderzoeken naar de hoogte van de opslagen en naar de vraag of consumenten voldoende worden geïnformeerd.
Verwachte ontwikkelingen
Regulering en transparantie
- Herziening van de EU-regels. De Europese Commissie moet de huidige regelgeving binnen drie jaar herzien. Een maximum op de toegestane opslag behoort tot de mogelijkheden.
- Vergelijking naast elkaar. Er wordt gesproken over de verplichting om de opslag met en zonder DCC naast elkaar te tonen.
- Blokkeren op kaartniveau. Sommige kaartuitgevers werken aan de mogelijkheid voor klanten om DCC volledig te blokkeren.
Techniek
- Machine learning. Bepalen welke koersen en opslagen per klantsegment worden gehanteerd.
- Blockchain. Experimenten met gedistribueerde ledgertechnologie voor traceerbaarheid van koersen en kosten.
- Open banking. Koersen van meerdere aanbieders vergelijken via PSD2-API’s.
- Biometrische authenticatie. Gezichtsherkenning of vingerafdruk bij DCC-transacties.
Marktontwikkeling
- Opkomende markten. Groei van DCC-diensten in Azië, Latijns-Amerika en Afrika, waar het aantal grensoverschrijdende transacties toeneemt.
- E-commerce. Online DCC groeit harder dan DCC aan de terminal, door de groei van internationale webshops.
- Alternatieven. Multi-currency accounts van fintechs als Revolut en Wise zijn voor consumenten goedkoper.
Waar u als merchant op let
Juridisch en compliance
- Controleer of uw acquirer of PSP DCC correct heeft geregistreerd bij Visa en Mastercard.
- Controleer of het systeem aan de EU-regels voor transparantie voldoet.
- Zorg voor bonnen met alle verplichte informatie.
- Train uw personeel in het aanbieden van DCC zonder druk of sturing.
Operationeel
- Voer DCC alleen in als uw terminals en systemen het goed ondersteunen.
- Test de gebruikerservaring: beide opties moeten even prominent zijn.
- Controleer regelmatig de berekende opslagen en vergelijk ze met het marktniveau.
- Houd bij hoe vaak DCC wordt geaccepteerd en hoe vaak geweigerd.
Financieel
- Zet de extra inkomsten uit de opslag af tegen de mogelijke reputatieschade.
- Vergelijk DCC-providers op hun verdeling van de opbrengst.
- Reken de kosten van implementatie en onderhoud mee.
- Beoordeel of uw doelgroep, zakelijk of particulier, baat heeft bij DCC.
Waarom het uitmaakt
DCC levert de merchant een deel van de opslag op en kost de klant meestal meer dan wanneer zijn eigen bank omrekent. Dat spanningsveld verklaart zowel de groei van de dienst als de aandacht van toezichthouders. Wie DCC aanbiedt, verkoopt zekerheid over het bedrag – en rekent daarvoor.
Wat Heights voor u doet
Heights heeft ervaring met internationale betalingsstromen en treasury management. Wij adviseren over:
- Uw valutastromen en het beperken van wisselkoersrisico’s.
- De selectie van een acquirer of PSP voor internationale betalingen.
- Het beoordelen van DCC-aanbiedingen en het onderhandelen over de voorwaarden.
- Het inrichten van multi-currency administratie en reconciliatie.
- Naleving van EU-regelgeving en de eisen van de card schemes.
- Training van uw medewerkers in het correct aanbieden van DCC.

Training betalingsverkeer
Heights verzorgt een training over de acceptatie van creditcards en andere betaalmethoden. Theorie waar het moet, praktijk waar het kan. Na afloop weet u waar in uw eigen keten de conversie en de kosten zitten.
Benieuwd wat er in uw betalingsverkeer te halen valt?
Een eerste gesprek is vrijblijvend. Daarna weet u of er genoeg te winnen is om een traject te starten.